Domain frei-von-schulden.de kaufen?
Wir ziehen mit dem Projekt
frei-von-schulden.de um.
Sind Sie am Kauf der Domain
frei-von-schulden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frei-von-schulden.de kaufen?
Hat Twint eine Limite?
Hat Twint eine Limite? Ja, Twint hat eine Limite für Transaktionen, die standardmäßig bei 5'000 CHF pro Tag liegt. Diese Limite kann jedoch je nach Bank oder individuellen Einstellungen angepasst werden. Es ist wichtig, die Limite im Auge zu behalten, um unerwünschte Einschränkungen bei der Nutzung von Twint zu vermeiden. Es empfiehlt sich, die individuellen Limiteinstellungen bei Bedarf anzupassen, um den eigenen Bedürfnissen gerecht zu werden. Es ist ratsam, sich bei Fragen zur Limite direkt an die entsprechende Bank oder den Twint-Support zu wenden. **
Wie berechnet man diese Limite?
Um eine Grenzwertberechnung durchzuführen, muss man den Ausdruck für den Grenzwert aufstellen und dann verschiedene Methoden verwenden, um den Grenzwert zu bestimmen. Dies kann durch direktes Einsetzen, L'Hôpital's Regel, Taylor-Reihen oder andere Techniken erfolgen, je nachdem, welcher Ausdruck vorliegt. Es ist wichtig, die Grenzwertregeln und -techniken zu kennen und anzuwenden, um die richtige Lösung zu finden. **
Ähnliche Suchbegriffe für Hohe Credit-Limite
Top-Angebote
Produkte zum Begriff Hohe Credit-Limite:
-
The Credit Card Game, Ratgeber von Charley ThomasWas wäre, wenn Ihre Kreditkarte der Schlüssel zum Aufbau echten Wohlstands sein könnte? In "Das Kreditkarten-Spiel: Wie Sie Ihre Kreditkarte in ein Vermögen und nicht in eine Verbindlichkeit verwandeln" enthüllt Dr. Charley Thomas, wie man Kreditkarten als leistungsstarke finanzielle Werkzeuge nutzen kann. Nicht nur zum Ausgeben, sondern auch zum Aufbau von Kredit, zum Verdienen von Belohnungen und zum Erreichen langfristigen finanziellen Erfolgs. Egal, ob Sie Ihre Kreditwürdigkeit verbessern, Schulden abbauen oder in Ihre Zukunft investieren möchten, dieses Buch bietet Schritt-für-Schritt-Anleitungen und praxisnahe Beispiele, um das Kreditkartensystem zu Ihrem Vorteil zu nutzen. Im Inneren erfahren Sie, wie Sie: - Kredit wie ein Profi aufbauen, indem Sie ein Profil erstellen, das niedrige Zinssätze und bessere Kreditmöglichkeiten freischaltet - Alltägliche Ausgaben maximieren durch Cashback, Reisevorteile und Belohnungen, die Ihre finanziellen Ziele unterstützen - Schulden strategisch angehen mit personalisierten Plänen, die Salden ohne zusätzlichen Stress reduzieren - Kredit für grössere Chancen nutzen, wie Immobilien, Unternehmensfinanzierung und langfristigen Vermögensaufbau Vollgepackt mit Checklisten, praktischen Werkzeugen und Insider-Tipps rüstet "Das Kreditkarten-Spiel" die Leser aus, um ihre finanzielle Zukunft mit Zuversicht und Klarheit in die Hand zu nehmen. Egal, ob Sie neu im Umgang mit Kreditkarten sind oder bereit für fortgeschrittenes Reise-Hacking und Geschäftskredite, dieses Buch vermittelt das Wissen, um das Kreditkartenspiel zu gewinnen und nachhaltigen Wohlstand aufzubauen.26,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Credit to the Nation, Sachbücher von Rebecca Kobrin"Credit to the Nation" von Rebecca Kobrin ist eine fesselnde historische Untersuchung, die die Rolle jüdischer Einwanderer im amerikanischen Bankwesen beleuchtet. Die Autorin, eine führende Historikerin, erzählt die Geschichte, wie diese Unternehmer durch innovative Finanzierungspraktiken nicht nur ihre eigene Gemeinschaft unterstützten, sondern auch die amerikanische Finanzlandschaft revolutionierten. Kobrin analysiert, wie jüdische Einwanderer, die vor allem aus dem Russischen Kaiserreich stammten, in New York Fuss fassten und durch eigene Kreditvergabe anderen Einwanderern halfen, sich in ihrem neuen Heimatland zu etablieren. Die Erzählung basiert auf zuvor ununtersuchten Archivalien in mehreren Sprachen und bietet einen tiefen Einblick in die wirtschaftlichen und sozialen Herausforderungen, mit denen diese Gemeinschaft konfrontiert war. Die Geschichte ist nicht nur für die jüdische Geschichte von Bedeutung, sondern auch für das Verständnis der Entwicklung New Yorks und der amerikanischen Wirtschaft im Allgemeinen.37,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Credit Investor's Handbook, Fachbücher von Michael GattoThe Credit Investor's Handbook ist ein umfassendes Fachbuch, das sich mit den Themen Leveraged Loans, High Yield Bonds und distressed Debt beschäftigt. Verfasst von Michael Gatto, bietet dieses Werk eine tiefgehende Analyse und wertvolle Einblicke in die Welt der Kreditinvestitionen. Es richtet sich an Fachleute und Studierende im Bereich Wirtschaft und Recht, die ein fundiertes Verständnis für die Dynamiken und Herausforderungen des Kreditmarktes entwickeln möchten. Die klare Struktur und die fundierte Argumentation machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit der Analyse und Bewertung von Kreditinstrumenten auseinandersetzen. Mit einem festen Einband und einer umfangreichen Seitenzahl von 416 Seiten ist es sowohl für den akademischen Gebrauch als auch für die praktische Anwendung geeignet.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Credit Default Swap-Aktivismus, Fachbücher von Julian FrankeDas Fachbuch 'Credit Default Swap-Aktivismus' bietet eine fundierte ökonomische Analyse und rechtliche Bewertung der Einflussnahme von Credit Default Swap-Investoren auf Unternehmen. Der Autor Julian Franke beleuchtet in diesem Werk die komplexen Zusammenhänge zwischen Finanzinstrumenten und Unternehmensstrategien. Mit einem kartonierten Einband und einer Auflage von 449 Seiten liefert das Buch detaillierte Einblicke in die Mechanismen des Wirtschaftsrechts und die Rolle von Credit Default Swaps im modernen Finanzmarkt. Die Analyse richtet sich an Fachleute und Studierende gleichermassen, die ein vertieftes Verständnis der ökonomischen und rechtlichen Dimensionen dieser Finanzinstrumente anstreben. Das Buch ist im Jahr 2026 erschienen und bietet eine umfassende Darstellung aktueller Entwicklungen im Bereich Wirtschaftsrecht. Es verbindet theoretische Grundlagen mit praxisnahen Fallstudien und liefert somit einen wertvollen Beitrag zur Diskussion um die Regulierung und Kontrolle von Finanzmärkten. Die präzise Darstellung der Thematik und die kritische Auseinandersetzung mit den Auswirkungen von Credit Default Swaps machen dieses Werk zu einer unverzichtbaren Lektüre für alle, die sich mit den Herausforderungen und Chancen des modernen Finanzsystems auseinandersetzen möchten.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lange dauert es bis man den Kredit von Easy Credit ausgezahlt bekommt?
Wie lange dauert es bis man den Kredit von Easy Credit ausgezahlt bekommt? Die Dauer der Auszahlung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Antragstellers, der Höhe des Kreditbetrags und der Vollständigkeit der Unterlagen. In der Regel kann die Auszahlung jedoch innerhalb weniger Tage erfolgen, nachdem der Antrag genehmigt wurde. Es ist daher empfehlenswert, alle erforderlichen Unterlagen schnellstmöglich einzureichen, um eine zügige Bearbeitung des Antrags zu gewährleisten. Es kann auch hilfreich sein, den Kundenservice von Easy Credit zu kontaktieren, um genauere Informationen zur Dauer der Auszahlung zu erhalten. **
-
Wie beeinflusst ein niedriger Credit Score die Möglichkeit, einen Kredit zu bekommen?
Ein niedriger Credit Score erschwert die Genehmigung eines Kredits, da dies auf ein höheres Risiko für den Kreditgeber hinweist. Kreditgeber könnten höhere Zinsen verlangen oder den Kreditantrag ablehnen. Es ist wichtig, an der Verbesserung des Credit Scores zu arbeiten, um die Chancen auf die Genehmigung eines Kredits zu erhöhen. **
-
Wie kann man eine Geschäftsidee finanzieren, ohne dabei hohe Zinsen oder Schulden anzuhäufen?
1. Man kann eine Geschäftsidee finanzieren, indem man Investoren oder Business Angels gewinnt, die Kapital zur Verfügung stellen. 2. Crowdfunding-Plattformen bieten die Möglichkeit, Geld von einer Vielzahl von Menschen zu sammeln, ohne hohe Zinsen zu zahlen. 3. Alternativ kann man auch staatliche Förderprogramme oder Wettbewerbe nutzen, um finanzielle Unterstützung für die Umsetzung der Geschäftsidee zu erhalten. **
-
Warum hat China hohe Zinsen?
China hat hohe Zinsen, um die Inflation zu kontrollieren und die Stabilität des Finanzsystems zu gewährleisten. Durch hohe Zinsen wird der Konsum gedämpft und die Kreditaufnahme eingeschränkt, was dazu beiträgt, Überhitzungen der Wirtschaft zu vermeiden. Zudem dienen hohe Zinsen als Anreiz für ausländische Investoren, ihr Kapital in China anzulegen und so die Währung zu stärken. Letztendlich sollen hohe Zinsen auch dazu beitragen, die Ersparnisse der Bevölkerung zu fördern und das Wachstum der Wirtschaft nachhaltig zu gestalten. **

Können Credit Points verfallen?
Können Credit Points verfallen? Ja, Credit Points können unter bestimmten Umständen verfallen. Dies kann passieren, wenn sie nicht innerhalb eines bestimmten Zeitraums verwendet oder eingelöst werden. Manche Bildungseinrichtungen oder Programme setzen eine Frist für die Verwendung von Credit Points, nach der sie verfallen können. Es ist wichtig, die Richtlinien und Bedingungen für die Verwendung von Credit Points zu überprüfen, um sicherzustellen, dass sie nicht verfallen. Es empfiehlt sich, regelmäßig den Status und die Gültigkeit der Credit Points zu überprüfen, um sicherzustellen, dass sie rechtzeitig genutzt werden. **
Inwiefern bekämpfen hohe Zinsen die Inflation?
Hohe Zinsen können die Inflation bekämpfen, indem sie die Kreditnachfrage reduzieren. Wenn die Zinsen hoch sind, werden Kredite teurer und weniger Menschen und Unternehmen sind bereit, Kredite aufzunehmen. Dadurch wird weniger Geld in die Wirtschaft gepumpt, was die Inflation eindämmen kann. **
Top-Angebote
Produkte zum Begriff Hohe Credit-Limite:
-
Credit Correlation, Fachbücher von Youssef ElouerkhaouiDas Fachbuch "Credit Correlation" von Youssef Elouerkhaoui bietet eine umfassende und fortgeschrittene Anleitung zur Korrelationsmodellierung von Kreditportfolios. Es richtet sich an Fachleute und Forscher, die bereits mit den Grundlagen der Kreditmodellierung vertraut sind. Das Buch behandelt die neuesten Ansätze zur Default-Korrelation und die Modellierung im Rahmen des Marshall-Olkin-Kontagions, insbesondere im Kontext von Credit Value Adjustments (CVA). Es bietet sowohl theoretische Grundlagen als auch praktische Implementierungsanleitungen und geht auf Herausforderungen in der Preisgestaltung, Kalibrierung und Risikobewertung ein. In Anbetracht der Entwicklungen auf dem Markt für Kreditderivate nach der Finanzkrise von 2007 stellt dieses Buch eine wertvolle Ressource dar, um die neuesten Werkzeuge und Techniken in der Kreditportfoliomodellierung zu verstehen und anzuwenden.71,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
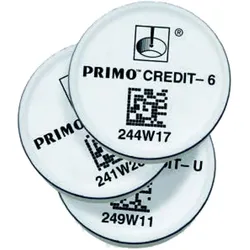
Optimum Primo Credit Token Primo CREDIT-6 - Sechs MonateJedes Primo Kit enthält den ersten 6-Monate-Guthabentoken. Der 6-Monate-Guthabentoken erlaubt den Betrieb des Primo Systems über sechs Monate. Er bietet Flexibilität hinsichtlich der Bezahlung des Guthabens, denn während ruhigerer Zeiten können Sie den Kauf eines Primo Guthabentokens hinauszögern, bis Sie Ihr Primo System wieder benötigen. Der Upgrade-Guthabentoken ? Primo CREDIT-U ? bietet eine unbefristete Verwendung des Primo Systems mit einer einmaligen Zahlung.652,18 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
The Credit Card Game, Ratgeber von Charley ThomasWas wäre, wenn Ihre Kreditkarte der Schlüssel zum Aufbau echten Wohlstands sein könnte? In "Das Kreditkarten-Spiel: Wie Sie Ihre Kreditkarte in ein Vermögen und nicht in eine Verbindlichkeit verwandeln" enthüllt Dr. Charley Thomas, wie man Kreditkarten als leistungsstarke finanzielle Werkzeuge nutzen kann. Nicht nur zum Ausgeben, sondern auch zum Aufbau von Kredit, zum Verdienen von Belohnungen und zum Erreichen langfristigen finanziellen Erfolgs. Egal, ob Sie Ihre Kreditwürdigkeit verbessern, Schulden abbauen oder in Ihre Zukunft investieren möchten, dieses Buch bietet Schritt-für-Schritt-Anleitungen und praxisnahe Beispiele, um das Kreditkartensystem zu Ihrem Vorteil zu nutzen. Im Inneren erfahren Sie, wie Sie: - Kredit wie ein Profi aufbauen, indem Sie ein Profil erstellen, das niedrige Zinssätze und bessere Kreditmöglichkeiten freischaltet - Alltägliche Ausgaben maximieren durch Cashback, Reisevorteile und Belohnungen, die Ihre finanziellen Ziele unterstützen - Schulden strategisch angehen mit personalisierten Plänen, die Salden ohne zusätzlichen Stress reduzieren - Kredit für grössere Chancen nutzen, wie Immobilien, Unternehmensfinanzierung und langfristigen Vermögensaufbau Vollgepackt mit Checklisten, praktischen Werkzeugen und Insider-Tipps rüstet "Das Kreditkarten-Spiel" die Leser aus, um ihre finanzielle Zukunft mit Zuversicht und Klarheit in die Hand zu nehmen. Egal, ob Sie neu im Umgang mit Kreditkarten sind oder bereit für fortgeschrittenes Reise-Hacking und Geschäftskredite, dieses Buch vermittelt das Wissen, um das Kreditkartenspiel zu gewinnen und nachhaltigen Wohlstand aufzubauen.26,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Credit to the Nation, Sachbücher von Rebecca Kobrin"Credit to the Nation" von Rebecca Kobrin ist eine fesselnde historische Untersuchung, die die Rolle jüdischer Einwanderer im amerikanischen Bankwesen beleuchtet. Die Autorin, eine führende Historikerin, erzählt die Geschichte, wie diese Unternehmer durch innovative Finanzierungspraktiken nicht nur ihre eigene Gemeinschaft unterstützten, sondern auch die amerikanische Finanzlandschaft revolutionierten. Kobrin analysiert, wie jüdische Einwanderer, die vor allem aus dem Russischen Kaiserreich stammten, in New York Fuss fassten und durch eigene Kreditvergabe anderen Einwanderern halfen, sich in ihrem neuen Heimatland zu etablieren. Die Erzählung basiert auf zuvor ununtersuchten Archivalien in mehreren Sprachen und bietet einen tiefen Einblick in die wirtschaftlichen und sozialen Herausforderungen, mit denen diese Gemeinschaft konfrontiert war. Die Geschichte ist nicht nur für die jüdische Geschichte von Bedeutung, sondern auch für das Verständnis der Entwicklung New Yorks und der amerikanischen Wirtschaft im Allgemeinen.37,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat Twint eine Limite?
Hat Twint eine Limite? Ja, Twint hat eine Limite für Transaktionen, die standardmäßig bei 5'000 CHF pro Tag liegt. Diese Limite kann jedoch je nach Bank oder individuellen Einstellungen angepasst werden. Es ist wichtig, die Limite im Auge zu behalten, um unerwünschte Einschränkungen bei der Nutzung von Twint zu vermeiden. Es empfiehlt sich, die individuellen Limiteinstellungen bei Bedarf anzupassen, um den eigenen Bedürfnissen gerecht zu werden. Es ist ratsam, sich bei Fragen zur Limite direkt an die entsprechende Bank oder den Twint-Support zu wenden. **
-
Wie berechnet man diese Limite?
Um eine Grenzwertberechnung durchzuführen, muss man den Ausdruck für den Grenzwert aufstellen und dann verschiedene Methoden verwenden, um den Grenzwert zu bestimmen. Dies kann durch direktes Einsetzen, L'Hôpital's Regel, Taylor-Reihen oder andere Techniken erfolgen, je nachdem, welcher Ausdruck vorliegt. Es ist wichtig, die Grenzwertregeln und -techniken zu kennen und anzuwenden, um die richtige Lösung zu finden. **
-
Wie lange dauert es bis man den Kredit von Easy Credit ausgezahlt bekommt?
Wie lange dauert es bis man den Kredit von Easy Credit ausgezahlt bekommt? Die Dauer der Auszahlung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Antragstellers, der Höhe des Kreditbetrags und der Vollständigkeit der Unterlagen. In der Regel kann die Auszahlung jedoch innerhalb weniger Tage erfolgen, nachdem der Antrag genehmigt wurde. Es ist daher empfehlenswert, alle erforderlichen Unterlagen schnellstmöglich einzureichen, um eine zügige Bearbeitung des Antrags zu gewährleisten. Es kann auch hilfreich sein, den Kundenservice von Easy Credit zu kontaktieren, um genauere Informationen zur Dauer der Auszahlung zu erhalten. **
-
Wie beeinflusst ein niedriger Credit Score die Möglichkeit, einen Kredit zu bekommen?
Ein niedriger Credit Score erschwert die Genehmigung eines Kredits, da dies auf ein höheres Risiko für den Kreditgeber hinweist. Kreditgeber könnten höhere Zinsen verlangen oder den Kreditantrag ablehnen. Es ist wichtig, an der Verbesserung des Credit Scores zu arbeiten, um die Chancen auf die Genehmigung eines Kredits zu erhöhen. **
Ähnliche Suchbegriffe für Hohe Credit-Limite
-
The Credit Investor's Handbook, Fachbücher von Michael GattoThe Credit Investor's Handbook ist ein umfassendes Fachbuch, das sich mit den Themen Leveraged Loans, High Yield Bonds und distressed Debt beschäftigt. Verfasst von Michael Gatto, bietet dieses Werk eine tiefgehende Analyse und wertvolle Einblicke in die Welt der Kreditinvestitionen. Es richtet sich an Fachleute und Studierende im Bereich Wirtschaft und Recht, die ein fundiertes Verständnis für die Dynamiken und Herausforderungen des Kreditmarktes entwickeln möchten. Die klare Struktur und die fundierte Argumentation machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit der Analyse und Bewertung von Kreditinstrumenten auseinandersetzen. Mit einem festen Einband und einer umfangreichen Seitenzahl von 416 Seiten ist es sowohl für den akademischen Gebrauch als auch für die praktische Anwendung geeignet.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Credit Default Swap-Aktivismus, Fachbücher von Julian FrankeDas Fachbuch 'Credit Default Swap-Aktivismus' bietet eine fundierte ökonomische Analyse und rechtliche Bewertung der Einflussnahme von Credit Default Swap-Investoren auf Unternehmen. Der Autor Julian Franke beleuchtet in diesem Werk die komplexen Zusammenhänge zwischen Finanzinstrumenten und Unternehmensstrategien. Mit einem kartonierten Einband und einer Auflage von 449 Seiten liefert das Buch detaillierte Einblicke in die Mechanismen des Wirtschaftsrechts und die Rolle von Credit Default Swaps im modernen Finanzmarkt. Die Analyse richtet sich an Fachleute und Studierende gleichermassen, die ein vertieftes Verständnis der ökonomischen und rechtlichen Dimensionen dieser Finanzinstrumente anstreben. Das Buch ist im Jahr 2026 erschienen und bietet eine umfassende Darstellung aktueller Entwicklungen im Bereich Wirtschaftsrecht. Es verbindet theoretische Grundlagen mit praxisnahen Fallstudien und liefert somit einen wertvollen Beitrag zur Diskussion um die Regulierung und Kontrolle von Finanzmärkten. Die präzise Darstellung der Thematik und die kritische Auseinandersetzung mit den Auswirkungen von Credit Default Swaps machen dieses Werk zu einer unverzichtbaren Lektüre für alle, die sich mit den Herausforderungen und Chancen des modernen Finanzsystems auseinandersetzen möchten.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
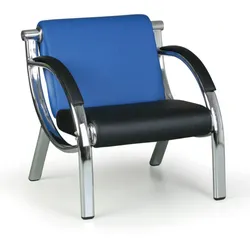
Sitzgarnitur CREDIT II, SesselSitzgruppe mit strapazierfähiger Polsterung aus Kunstleder die Sesselgestelle sind aus verchromten Stahlrohren hergestellt die Innenfüllungen sind aus PUR-Schaum, die ihre Form dauerhaft hält die widerstandsfähige Konstruktion ist für frequentierte Räume wie Empfangs- und Wartezimmer geeignet im demontierten Zustand geliefert158,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man eine Geschäftsidee finanzieren, ohne dabei hohe Zinsen oder Schulden anzuhäufen?
1. Man kann eine Geschäftsidee finanzieren, indem man Investoren oder Business Angels gewinnt, die Kapital zur Verfügung stellen. 2. Crowdfunding-Plattformen bieten die Möglichkeit, Geld von einer Vielzahl von Menschen zu sammeln, ohne hohe Zinsen zu zahlen. 3. Alternativ kann man auch staatliche Förderprogramme oder Wettbewerbe nutzen, um finanzielle Unterstützung für die Umsetzung der Geschäftsidee zu erhalten. **
-
Warum hat China hohe Zinsen?
China hat hohe Zinsen, um die Inflation zu kontrollieren und die Stabilität des Finanzsystems zu gewährleisten. Durch hohe Zinsen wird der Konsum gedämpft und die Kreditaufnahme eingeschränkt, was dazu beiträgt, Überhitzungen der Wirtschaft zu vermeiden. Zudem dienen hohe Zinsen als Anreiz für ausländische Investoren, ihr Kapital in China anzulegen und so die Währung zu stärken. Letztendlich sollen hohe Zinsen auch dazu beitragen, die Ersparnisse der Bevölkerung zu fördern und das Wachstum der Wirtschaft nachhaltig zu gestalten. **
-
Können Credit Points verfallen?
Können Credit Points verfallen? Ja, Credit Points können unter bestimmten Umständen verfallen. Dies kann passieren, wenn sie nicht innerhalb eines bestimmten Zeitraums verwendet oder eingelöst werden. Manche Bildungseinrichtungen oder Programme setzen eine Frist für die Verwendung von Credit Points, nach der sie verfallen können. Es ist wichtig, die Richtlinien und Bedingungen für die Verwendung von Credit Points zu überprüfen, um sicherzustellen, dass sie nicht verfallen. Es empfiehlt sich, regelmäßig den Status und die Gültigkeit der Credit Points zu überprüfen, um sicherzustellen, dass sie rechtzeitig genutzt werden. **
-
Inwiefern bekämpfen hohe Zinsen die Inflation?
Hohe Zinsen können die Inflation bekämpfen, indem sie die Kreditnachfrage reduzieren. Wenn die Zinsen hoch sind, werden Kredite teurer und weniger Menschen und Unternehmen sind bereit, Kredite aufzunehmen. Dadurch wird weniger Geld in die Wirtschaft gepumpt, was die Inflation eindämmen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.